Qué hacer si el perito del seguro valora los daños por debajo del coste real: segundo perito, plazos y quién paga
¿El perito del seguro se ha quedado corto? Cómo rebatir su valoración, cuándo nombrar tu propio perito, quién paga el tercero y qué plazos marca la ley.
Lo primero: no firmes nada todavía
El perito ha venido, ha medido la mancha del techo y días después te llega una cifra que no da ni para la mitad de la obra. La tentación es firmar para cobrar algo cuanto antes.
Espera. Lo que te piden suele ser una conformidad o un finiquito, y una vez firmado es muy difícil reclamar el resto. Contesta que no estás de acuerdo y pide por escrito la valoración desglosada: qué partidas, cuántos metros, a qué precio. Sin ese papel no sabes contra qué discutes.
Por qué la cifra sale tan baja (y cuáles tienen arreglo)
Antes de pelear, localiza dónde está la diferencia. Estas son las que más veo:
- Partidas que faltan. El perito valora pintar la mancha, no el techo entero, y te queda un parche de otro tono. O cuenta cuatro lamas de parquet cuando ese modelo ya no se fabrica y hay que cambiar todo el suelo.
- Precios de su red de reparadores. Si eliges cobrar en dinero en vez de que te lo arreglen sus gremios, muchas compañías te ofrecen lo que les costaría a ellas, no lo que te pedirá un profesional de tu barrio.
- Valor real en lugar de valor de reposición. En muebles y electrodomésticos, algunas pólizas descuentan el desgaste por antigüedad. Si te lías con qué es cada cosa, repasa en qué se diferencian el continente y el contenido de una póliza de hogar.
- Infraseguro. Si el capital asegurado está por debajo del valor real, la ley permite aplicar la regla proporcional y pagarte solo esa proporción del daño.
- La franquicia, que se resta de la indemnización.
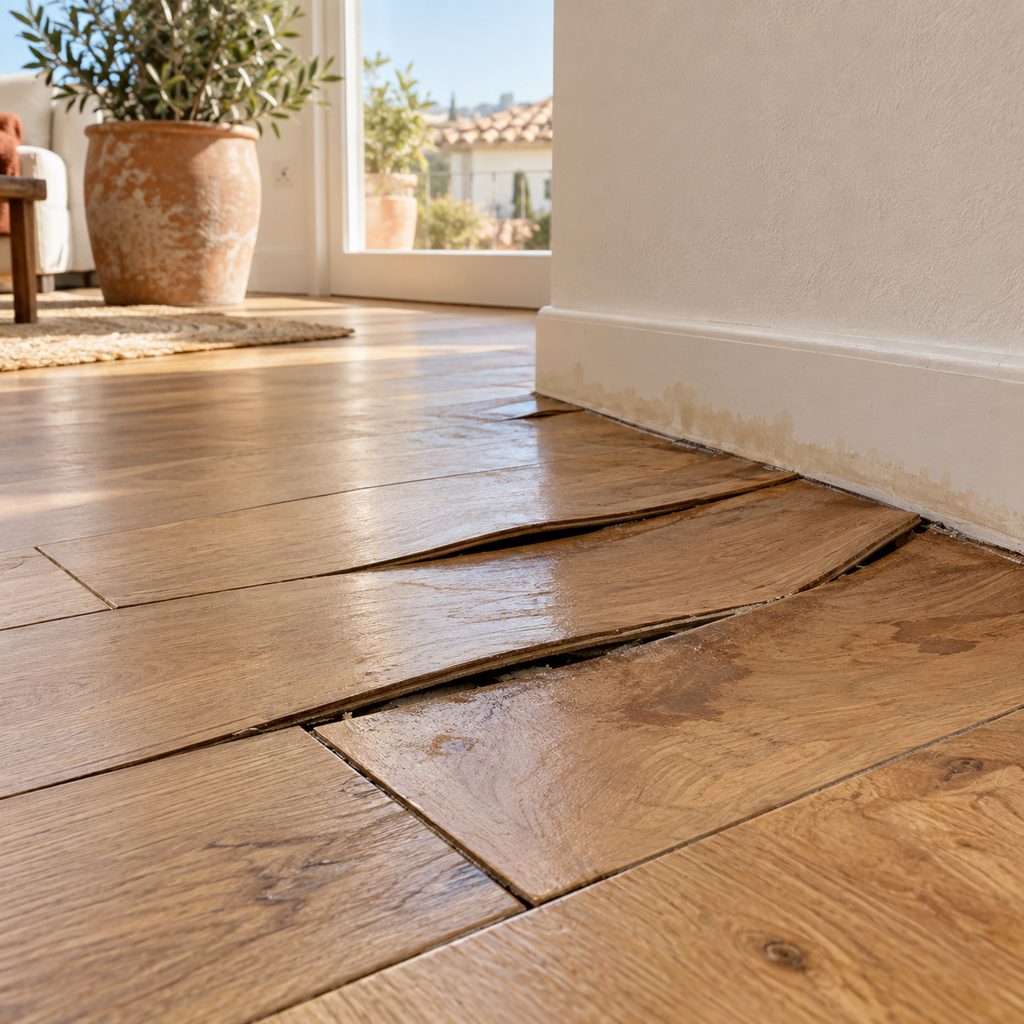
Las dos primeras se discuten con presupuestos. Las otras tres dependen de lo que firmaste: saca las condiciones particulares y comprueba que la compañía aplica el contrato, ni más ni menos. Si lo que se come tu indemnización es la franquicia, poco hay que rebatir, pero apúntalo para la renovación: aquí tienes la cuenta de qué sale más a cuenta, una póliza de hogar con franquicia o una sin ella.
Rebate la valoración con papeles, no con enfado
Pide dos o tres presupuestos a profesionales ajenos a la aseguradora, y que sean detallados: mediciones, materiales, mano de obra, escombros, IVA. Uno de una sola línea no convence a nadie.
Con eso, escribe a la compañía por un canal que deje constancia (correo, área de clientes o burofax si la cosa se tensa). Señala las partidas que faltan, adjunta fotos y presupuestos y pide que revisen la valoración o que el perito vuelva.
Mientras tanto, no renuncies a lo que nadie discute: la ley obliga a la aseguradora a pagarte, en los cuarenta días siguientes a recibir la declaración del siniestro, el importe mínimo que sabe que te debe. Si lo aceptas, deja por escrito que lo recibes a cuenta y sin conformidad con la valoración.
Cómo pedir un segundo perito: el procedimiento del artículo 38
Si la compañía no se mueve, tienes el procedimiento del artículo 38 de la Ley de Contrato de Seguro:
- Si pasados cuarenta días desde que declaraste el siniestro no hay acuerdo sobre la indemnización, cada parte designa su perito, y la aceptación de cada uno debe constar por escrito. Tú nombras al tuyo y lo comunicas de forma que quede prueba.
- Si una parte no nombra perito, la otra puede requerirle para que lo haga en ocho días. Si no lo hace, queda atada al dictamen del perito contrario. Vale también para ti.
- Si los dos peritos se ponen de acuerdo, firman un acta conjunta con las causas del siniestro, la valoración de los daños y la propuesta de indemnización.
- Si no se ponen de acuerdo, las partes eligen juntas un perito tercero. Si tampoco hay acuerdo en eso, se puede pedir su designación ante notario o por la vía de la jurisdicción voluntaria. Su dictamen se emite en el plazo que pactéis o, si no, en treinta días desde que acepta el encargo.
Un detalle que casi nadie cuenta: el dictamen final te vincula. Solo puedes impugnarlo en los tribunales, y el asegurado tiene 180 días desde que se lo notifican (la compañía, 30). Entra sabiendo que el resultado puede no ser el que esperas.
Elige un perito con experiencia en siniestros de hogar que no trabaje para tu aseguradora, y pídele por escrito cuánto cobrará antes de empezar.
Quién paga cada perito
Lo resuelve el artículo 39 de la misma ley:
- Tu perito lo pagas tú. El de la compañía, la compañía.
- El perito tercero y el resto de gastos de la tasación se pagan a medias.
- La excepción: si una de las partes hizo necesaria la peritación por mantener una valoración manifiestamente desproporcionada, esos gastos los asume ella sola. Vale para la aseguradora que se quedó muy corta y también para el asegurado que pidió el triple de lo razonable.
Antes de sacar la cartera, revisa tu póliza. Algunas incluyen entre sus garantías los honorarios del perito que nombra el asegurado, normalmente con un límite. Y si tienes defensa jurídica contratada, pregunta si cubre reclamaciones frente a tu propia compañía: hay pólizas que sí.
¿Compensa? Haz la cuenta antes de lanzarte
El perito de parte sale de tu bolsillo aunque la razón acabe siendo tuya. Si la diferencia es pequeña, puedes gastar más en honorarios de lo que recuperas.
Mi regla práctica: compara la diferencia real, ya descontada la franquicia, con el precio cerrado que te dé el perito. Si la diferencia es claramente mayor, adelante. Si va justa, insiste por escrito con tus presupuestos y reclama ante la propia compañía, que no cuesta nada.
Si la compañía se cierra en banda
Además del perito, o en lugar de él, está la reclamación. Primero ante el servicio de atención al cliente de la aseguradora (o su defensor del cliente): es el paso previo obligatorio para lo siguiente.
Si no te contestan en plazo o la respuesta no te convence, puedes acudir al Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones. Es gratuito. Su informe no obliga a la compañía, pero a veces basta para que rectifique. Y siempre queda el juzgado, donde el informe de tu perito será tu mejor prueba.
Si todo esto termina con la sensación de que tu aseguradora no está de tu lado, apúntalo para el vencimiento: aquí te explico los pasos para darte de baja del seguro de hogar sin saltarte el preaviso. Resumiendo: no firmes, pide el desglose, pelea con presupuestos y guarda el segundo perito para cuando la diferencia justifique pagarlo.
Preguntas frecuentes
¿Y si ya he firmado la conformidad con la valoración?
Lo tienes más difícil. Mira qué firmaste: no es lo mismo un recibo a cuenta que un finiquito por todo el siniestro. Si aparecen daños que no se vieron en la visita, comunícalos como ampliación del siniestro. Para lo demás, consulta con un abogado antes de darlo por perdido.
¿Puedo arreglar los daños antes de que el perito vuelva a verlos?
Lo urgente, sí: tienes que evitar que el daño vaya a más, y esos gastos razonables corren a cargo de la aseguradora. Documéntalo todo antes y guarda las facturas. Lo demás, mejor no tocarlo hasta cerrar la valoración.
¿Sirve el segundo perito si la compañía directamente rechaza el siniestro?
No es para eso. El artículo 38 está pensado para discutir cuánto vale el daño, no si está cubierto. Si te rechazan el siniestro, toca reclamar ante la compañía, luego ante la Dirección General de Seguros y, si hace falta, en el juzgado.
¿Puedo cambiar de aseguradora con el siniestro todavía abierto?
Sí, respetando el preaviso del vencimiento. El siniestro ocurrió con la póliza en vigor, así que lo sigue tramitando y pagando la compañía de entonces aunque tú te vayas después.