¿El seguro de hogar cubre los daños durante una reforma en casa? Qué sigue cubierto y cuándo necesitas un seguro de obra
Tu seguro de hogar sigue activo durante una reforma, pero no paga los daños que causa la propia obra. Qué se mantiene, qué se excluye, cuándo avisar a la aseguradora y cuándo compensa un seguro de obra.
La respuesta corta: tu póliza no se apaga, pero tampoco lo cubre todo
Empiezo por lo que tranquiliza: empezar una reforma no anula tu seguro. La póliza sigue viva y sigue respondiendo de lo que ya cubría. Si en mitad de la obra una tormenta te arranca una persiana o al vecino de arriba se le revienta una tubería y te cala el techo, el siniestro se tramita como cualquier otro.
El matiz está en el origen del daño. Las aseguradoras separan con bastante claridad lo que pasa en la casa de lo que pasa por culpa de la obra. Lo primero es su terreno. Lo segundo suele aparecer en el apartado de exclusiones, con fórmulas del tipo «daños derivados de trabajos de construcción, reforma o reparación».
Y luego está la escala. Casi todas las pólizas toleran sin problema las obras menores, las de mantenimiento y decoración que no tocan estructura ni instalaciones generales del edificio. La frontera se parece mucho a la urbanística: si lo tuyo encaja en los requisitos de una licencia de obra menor, lo normal es que el seguro lo trate como algo rutinario. Si necesita proyecto técnico, ya hablamos de otra cosa.
Qué sigue cubierto y qué se queda fuera mientras dura la obra
Cada contrato tiene su letra: lo que viene ahora es el patrón habitual, y lo que manda son tus condiciones particulares.
Lo que normalmente se mantiene:
- Los siniestros que no tienen que ver con la reforma: incendio, fenómenos atmosféricos, daños por agua de origen ajeno a los trabajos.
- La responsabilidad civil como propietario frente a terceros, al menos en obras menores.
- El contenido que sigue dentro (muebles, electrodomésticos, ropa), siempre que la vivienda no quede deshabitada más tiempo del que admite el contrato.
Lo que suele quedar fuera:
- Los defectos de ejecución. Si el alicatado se despega o la fontanería nueva pierde por una unión mal hecha, eso es cosa de quien lo ejecutó.
- Los daños a la propia obra en curso: el tabique recién levantado, la cocina a medio montar.
- Los materiales todavía sin instalar y las herramientas del contratista. Las baldosas apiladas en el pasillo aún no forman parte de la vivienda, y las máquinas no son tuyas.
- El robo cuando la casa lleva muchos días vacía. La mayoría de pólizas fijan un máximo de días seguidos de deshabitación, y una reforma integral lo supera con facilidad.
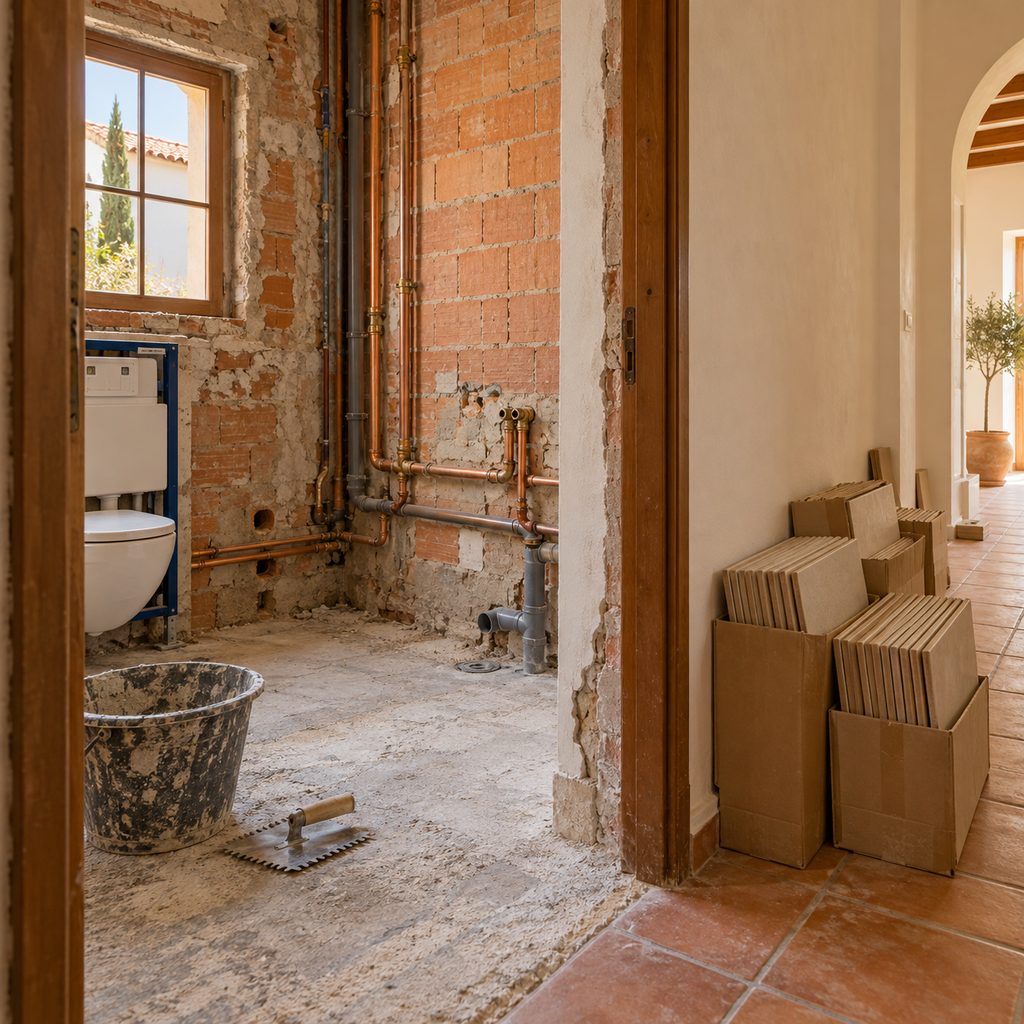
Este último punto pilla a mucha gente. Te vas dos meses a casa de tus padres, la puerta pasa el día abierta para los gremios, hay copias de llaves circulando. Para la aseguradora, el riesgo ya no es el que firmó.
Avisar a la aseguradora antes de empezar (el paso que casi nadie da)
La ley obliga al tomador a comunicar, mientras dure el contrato, los cambios en las circunstancias declaradas que agraven el riesgo. Lo recogen los artículos 11 y 12 de la Ley 50/1980, de Contrato de Seguro. Una mano de pintura no agrava nada. Una obra que abre huecos en fachada, deja el piso vacío o mueve instalaciones, puede que sí.
¿Qué pasa si no avisas y hay un siniestro? Esa misma ley prevé que la aseguradora pueda reducir la indemnización en proporción a la prima que te habría cobrado de conocer el riesgo real, y que quede liberada de pagar si hubo mala fe. No es el escenario de todos los días, pero es justo la discusión que no quieres tener con un perito delante.
Mi consejo es sencillo. Escribe a tu compañía o a tu mediador (por correo electrónico, que quede rastro) y cuéntale tres cosas: qué obra vas a hacer, cuánto va a durar y si la vivienda se va a quedar vacía. Pide que te confirmen por escrito qué garantías se mantienen. La mayoría de las veces la respuesta es un «sin problema» y poco más; otras, te proponen un suplemento temporal.
Si el daño lo causa la empresa de reformas
Aquí la regla es de sentido común: quien rompe, paga. Si el fontanero perfora una tubería y el agua baja hasta el piso de abajo, la responsable es la empresa que ejecuta la obra, y para eso existe su seguro de responsabilidad civil profesional.
Por eso, antes de firmar el presupuesto, pide dos papeles: el certificado de ese seguro y el último recibo pagado. Un certificado sin recibo al día no vale gran cosa. Mira también el límite de indemnización y si incluye daños a colindantes.
¿Y tu póliza no pinta nada? Puede pintar. Lo habitual es que el vecino perjudicado llame primero a tu puerta, y ahí entra en juego lo que cubre la responsabilidad civil de tu seguro de hogar: en obras menores muchas compañías atienden la reclamación y luego se la repercuten a la empresa. En obras mayores, en cambio, esa garantía suele estar expresamente excluida.
Un aviso sobre las chapuzas sin factura. Si contratas a alguien sin alta ni seguro, no hay ninguna póliza detrás que responda, ni de los daños ni de un accidente del propio trabajador. El ahorro puede salir muy caro.
Cuándo compensa un seguro de obra aparte
El llamado seguro todo riesgo construcción cubre justo lo que tu póliza deja fuera: los daños materiales que sufre la obra mientras se ejecuta (un incendio que arrasa lo ya hecho, un robo de material, un derrumbe parcial). Lo puede contratar la constructora o tú como promotor, y dura lo que dura la obra.
Para cambiar una cocina no hace falta. Empieza a tener sentido cuando se toca estructura (tirar un muro de carga, abrir un forjado, ampliar), el presupuesto es alto en relación con el valor de la casa, la vivienda va a estar vacía durante meses o la obra la llevan varios gremios sueltos, sin una empresa única que responda del conjunto.
Para una reforma pequeña bastan tu póliza y la responsabilidad civil de la empresa; para una grande, aviso a la aseguradora, seguro del contratista comprobado y, casi siempre, un seguro de obra.
Cuando acabe la obra: actualiza el capital asegurado
Esto se olvida siempre. Una cocina nueva, suelos, ventanas, un baño completo: todo eso son elementos fijos de la vivienda y, por tanto, continente. Si reconstruir tu casa cuesta ahora más que antes y el capital asegurado sigue siendo el de hace diez años, estás en infraseguro.
La consecuencia es la regla proporcional: si aseguras por menos de lo que vale, en un siniestro te pagan en esa misma proporción, aunque el daño sea parcial. Si no tienes fresca la diferencia entre continente y contenido en un seguro de hogar, repásala antes de llamar, porque de ella depende qué cifra tienes que subir.
Preguntas frecuentes
¿Es obligatorio contratar un seguro de obra para reformar un piso?
En una reforma particular lo normal es que ninguna norma te lo imponga: es una decisión tuya. Donde sí puede aparecer como exigencia es en el contrato con el banco que financia la obra o en las condiciones del ayuntamiento cuando se ocupa la vía pública con andamios o contenedores. Pregunta antes de empezar.
¿Y si la reforma la hago yo mismo?
Los daños que causes a tu propia casa por un trabajo mal hecho no suelen estar cubiertos, salvo que tengas contratada una garantía amplia de daños accidentales. Los que causes a un vecino sí pueden entrar por responsabilidad civil cuando se trata de una obra menor. Léelo en tus condiciones antes de coger el taladro.
¿Qué hago si la aseguradora rechaza un siniestro alegando la reforma?
Pide el rechazo por escrito, con la cláusula concreta en la que se apoya. Después reclama ante el servicio de atención al cliente de la compañía. Si no te contestan o la respuesta no te convence, puedes acudir al servicio de reclamaciones de la Dirección General de Seguros y Fondos de Pensiones, que es gratuito.