¿El seguro de hogar cubre los daños por tormenta, granizo o viento? Cuándo paga tu aseguradora y cuándo el Consorcio
Tormenta, granizo o viento: qué paga tu seguro de hogar, cuándo entra el Consorcio (vientos de más de 120 km/h) y qué pasa con persianas y toldos. Guía clara.
La respuesta corta: sí, pero depende de quién sopló y cuánto
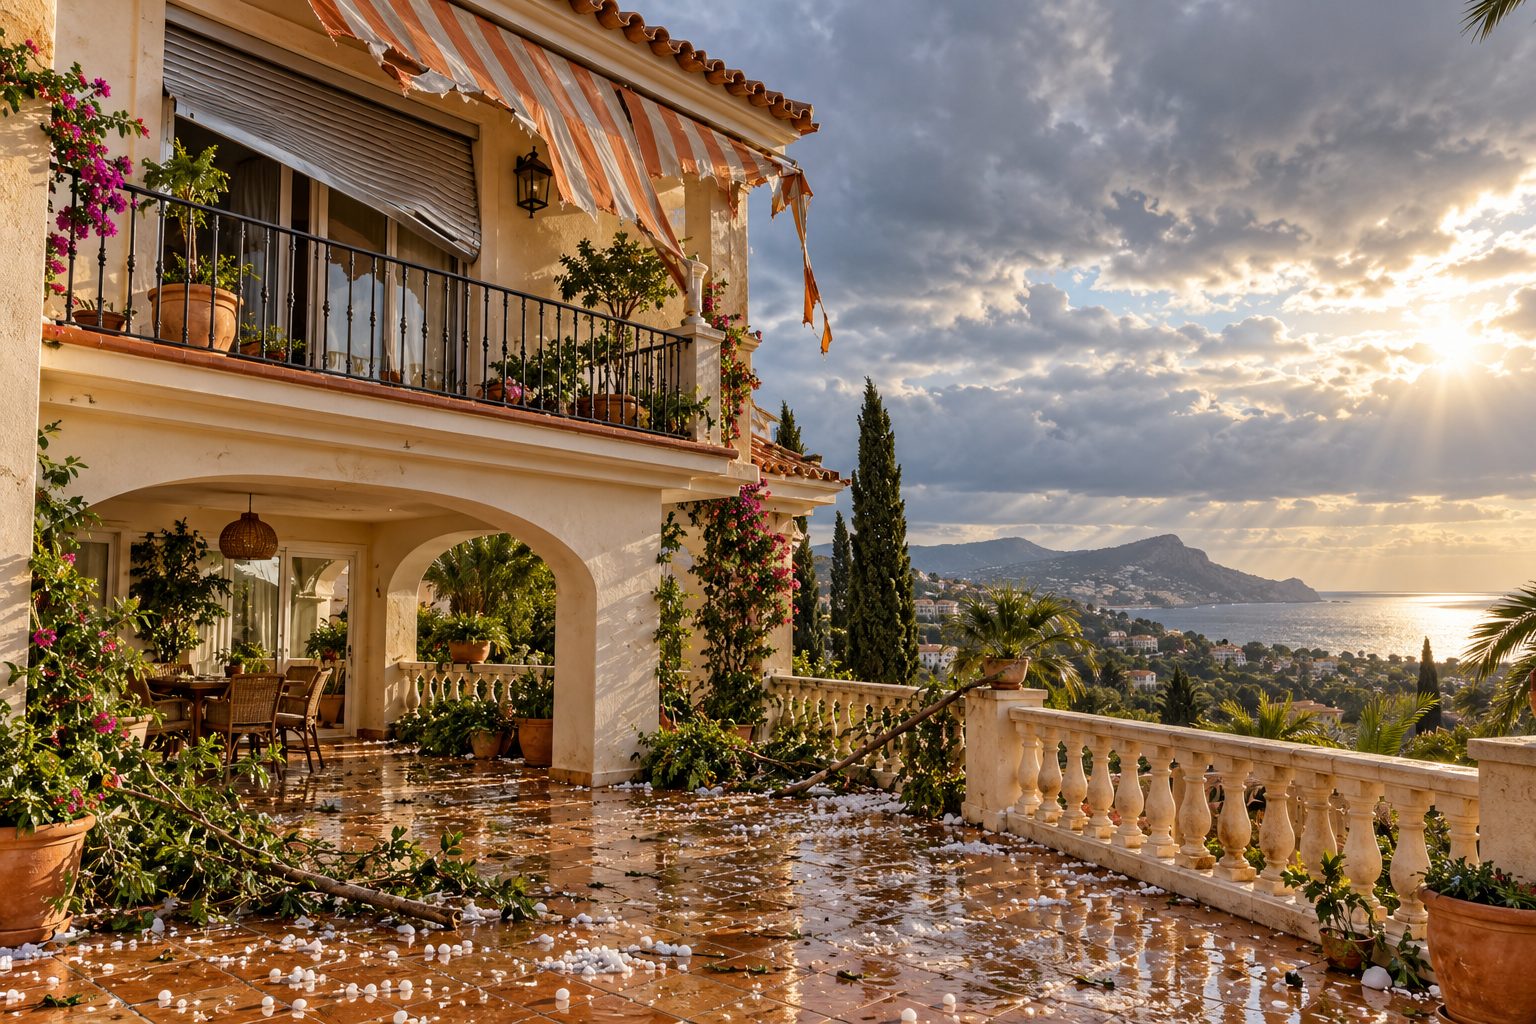
Cuando un temporal te deja el toldo colgando y dos persianas abolladas, la primera pregunta es siempre la misma: ¿esto lo paga mi seguro o tengo que ir al Consorcio? La respuesta tiene dos mitades.
Si el viento fue fuerte pero "normal" (una borrasca de las de cada otoño), si cayó granizo o si llovió a mares, el daño entra en tu póliza de hogar, en la garantía que las compañías llaman fenómenos atmosféricos o daños por agua y viento. Casi todas la incluyen de serie, incluso las pólizas más básicas.
Si, en cambio, el fenómeno fue extraordinario (rachas de más de 120 km/h, un tornado, una inundación por desbordamiento o lluvia torrencial), el que paga es el Consorcio de Compensación de Seguros, un organismo público que se financia con un pequeño recargo que ya va incluido en tu recibo. Si quieres entender bien qué es el Consorcio de Compensación de Seguros y cuándo actúa, tenemos una guía solo para eso.
Hay un tercer caso, el más incómodo: que el daño sea por falta de mantenimiento o por un elemento que la póliza excluye. Ahí nadie paga. Vamos por partes.
Qué cubre tu aseguradora: viento, lluvia y granizo "ordinarios"
La garantía de fenómenos atmosféricos funciona con umbrales. No cubre cualquier soplo de aire, sino el viento que supera una velocidad concreta fijada en las condiciones generales. Esa cifra varía de una compañía a otra, pero en la mayoría de pólizas se mueve entre 80 y 100 km/h, y en algunas se exige además que el daño afecte a varios edificios de la zona o que haya un informe oficial que confirme las rachas.
Con la lluvia pasa lo mismo: muchas pólizas piden que haya caído una cantidad mínima de litros por metro cuadrado en un periodo corto para considerarla "lluvia extraordinaria ordinaria" (sí, el nombre es un lío). Si no se alcanza, el daño por filtración se trata como una gotera corriente, y ahí conviene saber lo que te paga el seguro cuando aparecen goteras tras la lluvia, porque las reglas son distintas.
El granizo es el más generoso: casi nunca lleva umbral. Si una granizada te rompe el lucernario, abolla la persiana o agujerea el toldo, basta con que el daño sea evidente y la fecha coincida con el episodio. Eso sí, las compañías suelen pedir fotos de los granizos o del suelo blanco, así que el móvil es tu mejor aliado ese día.
Lo que paga la garantía, de forma orientativa:
- Reparación o sustitución de persianas, ventanas, cristales y tejas movidas o rotas por el viento.
- Daños en el interior causados por la entrada de agua a consecuencia del temporal (si el agua entró por una ventana que el viento abrió, por ejemplo).
- Chimeneas, antenas y canalones, con límites, y a veces solo si están bien fijados.
- Los gastos de retirada de escombros y de tapado provisional para que no entre más agua.
Persianas y toldos: la letra pequeña que te va a molestar
Aquí está el nudo del asunto. Las persianas forman parte del continente, es decir, de la construcción. Si están dañadas por viento que supera el umbral o por granizo, suelen quedar cubiertas sin mucha discusión, siempre que no estuvieran ya rotas o sueltas (el perito lo mira, y se nota).
Los toldos son otra historia. Muchas pólizas los consideran "bienes a la intemperie" o "elementos exteriores" y los excluyen de la garantía de viento, o los cubren solo si estaban recogidos en el momento del temporal. Tiene su lógica: un toldo extendido con rachas de 90 km/h es una vela, y la compañía entiende que debías recogerlo. Otras pólizas los cubren, pero con un sublímite bajo, de modo que el pago no llega para un toldo motorizado nuevo.
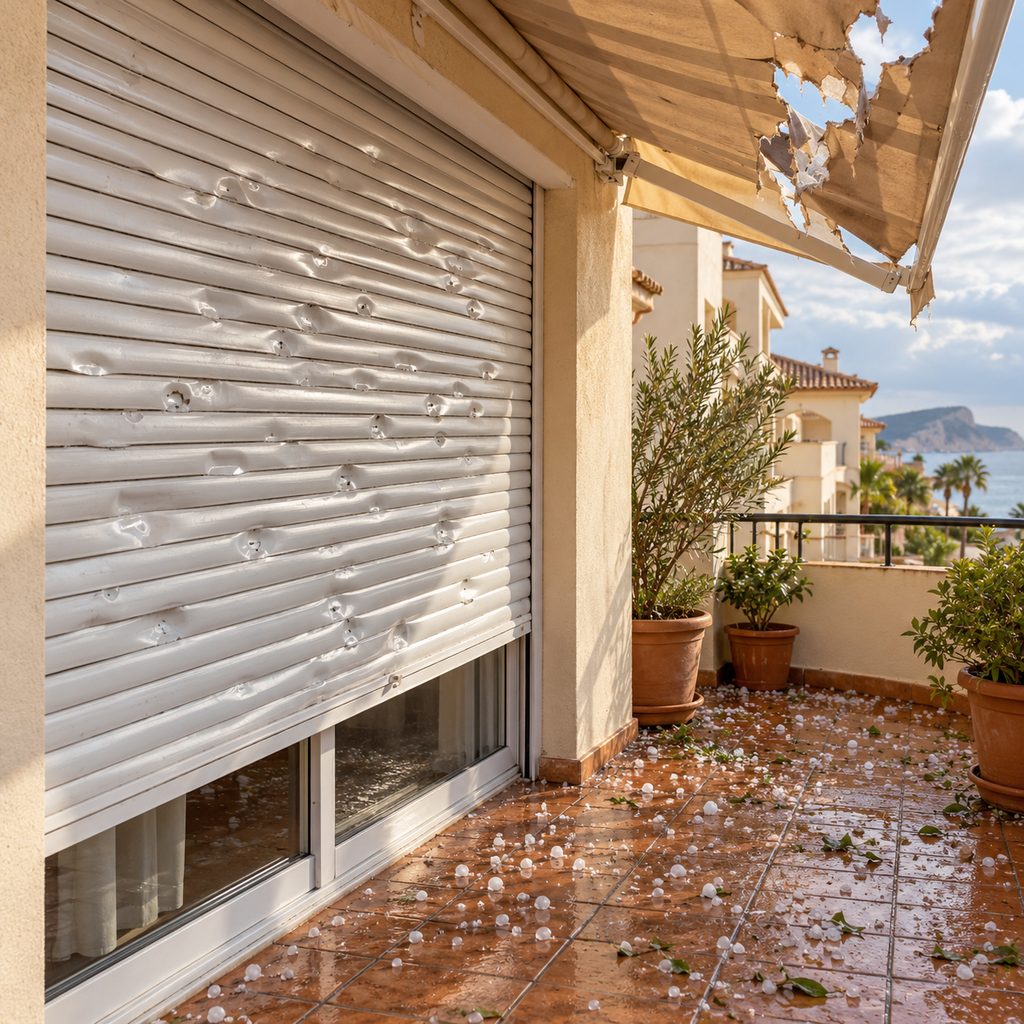
Antes de llamar, busca en tus condiciones generales las palabras toldos, intemperie y elementos exteriores. En dos minutos sabrás si vas a discutir o no. Y si vives en un piso, recuerda que el toldo de la fachada puede ser elemento común: a veces es el seguro de la comunidad quien debe responder, no el tuyo.
Cuándo entra el Consorcio y qué necesitas para cobrar
El Consorcio de Compensación de Seguros cubre lo que llama riesgos extraordinarios. En el caso de un temporal, los que te interesan son dos: la tempestad ciclónica atípica, que incluye los vientos con rachas superiores a 120 km/h y los tornados, y la inundación extraordinaria, cuando el agua de lluvia, de un río o del mar entra en tu casa por desbordamiento o anegamiento. Puedes consultar las definiciones exactas en la web oficial del Consorcio de Compensación de Seguros.
Tres cosas que mucha gente no sabe:
- El Consorcio solo paga si tienes un seguro de hogar en vigor. Si tu casa no está asegurada, no hay Consorcio que valga, por muy extraordinario que fuera el viento.
- Paga con los mismos capitales y las mismas condiciones de tu póliza. Si tu continente estaba infraasegurado, cobrarás proporcionalmente menos, igual que con tu compañía.
- Los daños que el Consorcio no considera extraordinarios (viento por debajo de 120 km/h, granizo, lluvia que no llega a inundación) vuelven a tu aseguradora. No puedes elegir a quién reclamar: lo decide el fenómeno.
Para saber si tu temporal entra o no, lo que manda es el dato de AEMET para tu zona. El propio Consorcio lo comprueba, pero no está de más pedir el certificado meteorológico si el perito de tu compañía te dice que "eso es cosa del Consorcio" y el Consorcio te dice lo contrario. Ese peloteo existe, y se resuelve con el dato oficial.
Qué hacer en las primeras 48 horas
El orden importa más de lo que parece. La Ley de Contrato de Seguro da un plazo de siete días desde que conoces el daño para comunicarlo a la aseguradora (puedes leer el texto en el BOE, Ley 50/1980), y ese mismo plazo es el que conviene respetar con el Consorcio. Pasarse no siempre te deja sin cobrar, pero da a la compañía un argumento para reducir la indemnización.
- Haz fotos y vídeo de todo antes de tocar nada: el toldo caído, la persiana, el agua dentro, el granizo en el suelo si aún está. Incluye alguna toma general con la fecha visible en el móvil.
- Evita que el daño crezca. Tapar provisionalmente una ventana rota o recoger el agua no te perjudica; al contrario, la póliza te obliga a aminorar el daño y suele pagar esos gastos.
- Llama a tu compañía y da parte. Si el daño es claramente extraordinario, la propia aseguradora te suele derivar al Consorcio, pero no esperes a que lo hagan: puedes presentar la solicitud tú mismo en su web, con la póliza y el recibo pagado a mano.
- Guarda facturas y presupuestos. Si cambias el toldo antes de que venga el perito, al menos que quede el presupuesto y la foto del antiguo.
- Si la compañía rechaza el siniestro alegando que el viento no llegó al umbral, pide por escrito el motivo y el dato que usan. Tenemos explicado paso a paso cómo reclamar al seguro de hogar cuando te rechaza un siniestro, desde el defensor del asegurado hasta la Dirección General de Seguros.
Resumen práctico: fotos primero, parte en menos de siete días, y la velocidad del viento decide si cobras de tu compañía o del Consorcio, nunca de los dos.
Preguntas frecuentes
¿El seguro de hogar paga un toldo roto por el viento?
Depende de la póliza. Algunas excluyen los toldos como bienes a la intemperie, otras los cubren solo si estaban recogidos, y otras los incluyen con un límite de capital bajo. Búscalo en las condiciones generales antes de dar parte; la palabra clave suele ser intemperie.
¿Quién paga si el viento fue de más de 120 km/h?
El Consorcio de Compensación de Seguros, dentro del riesgo de tempestad ciclónica atípica. Necesitas tener un seguro de hogar en vigor y presentar la solicitud en su web o por teléfono, con la póliza y el último recibo. Pagan con los mismos capitales de tu póliza.
¿Necesito un certificado de AEMET para cobrar?
No siempre. Si el daño es evidente y el episodio salió en todas partes, la compañía no suele pedirlo. Pero si discuten el umbral de viento o si te están derivando al Consorcio y este dice que no le toca, el certificado meteorológico oficial de tu zona es lo que zanja la discusión.
¿Y si el agua entró por una persiana que ya estaba mal?
Ahí la compañía puede alegar falta de mantenimiento y rechazar o reducir el pago. La garantía cubre el daño causado por el temporal, no el desgaste previo. Si la persiana funcionaba bien y el viento la arrancó, estás cubierto; si llevaba meses descolgada, prepárate para discutir.