¿Cubre el seguro de hogar el robo en el trastero o en la plaza de garaje? Cuándo te pagan (y cuándo no)
Te han robado la bici o las herramientas del trastero o del garaje: cuándo lo paga el seguro de hogar, qué suele excluir y qué hacer en los primeros días.
Lo primero: busca en tu póliza la palabra «anexos»
Sé que lo único que quieres saber ahora es si vas a recuperar la bici. La respuesta está en tus condiciones particulares, y se encuentra en cinco minutos.
Las aseguradoras llaman a trasteros y garajes «dependencias anexas», o simplemente «anexos». Busca esa palabra, y también trastero y garaje. Te encontrarás uno de estos escenarios:
- Los anexos están incluidos y hay un límite específico para lo que guardas en ellos. Es lo más frecuente en las pólizas completas.
- Están incluidos, pero solo si se encuentran en el mismo edificio o la misma finca que tu vivienda. Un trastero en otra calle, o una plaza que compraste aparte en otro edificio, suele quedarse fuera salvo que lo declararas al contratar.
- No se mencionan. Mala señal, aunque no definitiva: pide a tu compañía que te lo confirme por escrito.
Comprueba también que tienes contratada la garantía de robo del contenido. Parece obvio, pero hay pólizas básicas o solo de continente (las que se firman deprisa con la hipoteca) que no la llevan. Si solo tienes aseguradas las paredes, lo que había dentro del trastero no entra.
Robo o hurto: la palabra que decide si cobras
Aquí se juega casi todo. Para una aseguradora no es lo mismo que te roben que que te hurten, y la diferencia no es un matiz de abogados.
El Código Penal lo distingue así: hay robo cuando se emplea fuerza en las cosas para llegar a lo que se llevan (romper la cerradura, cortar el candado, forzar la puerta) o violencia o intimidación contra las personas. Si no hay nada de eso, es hurto. Lo tienes explicado en los artículos 234 y siguientes del Código Penal, en el BOE.
Llevado a tu trastero:
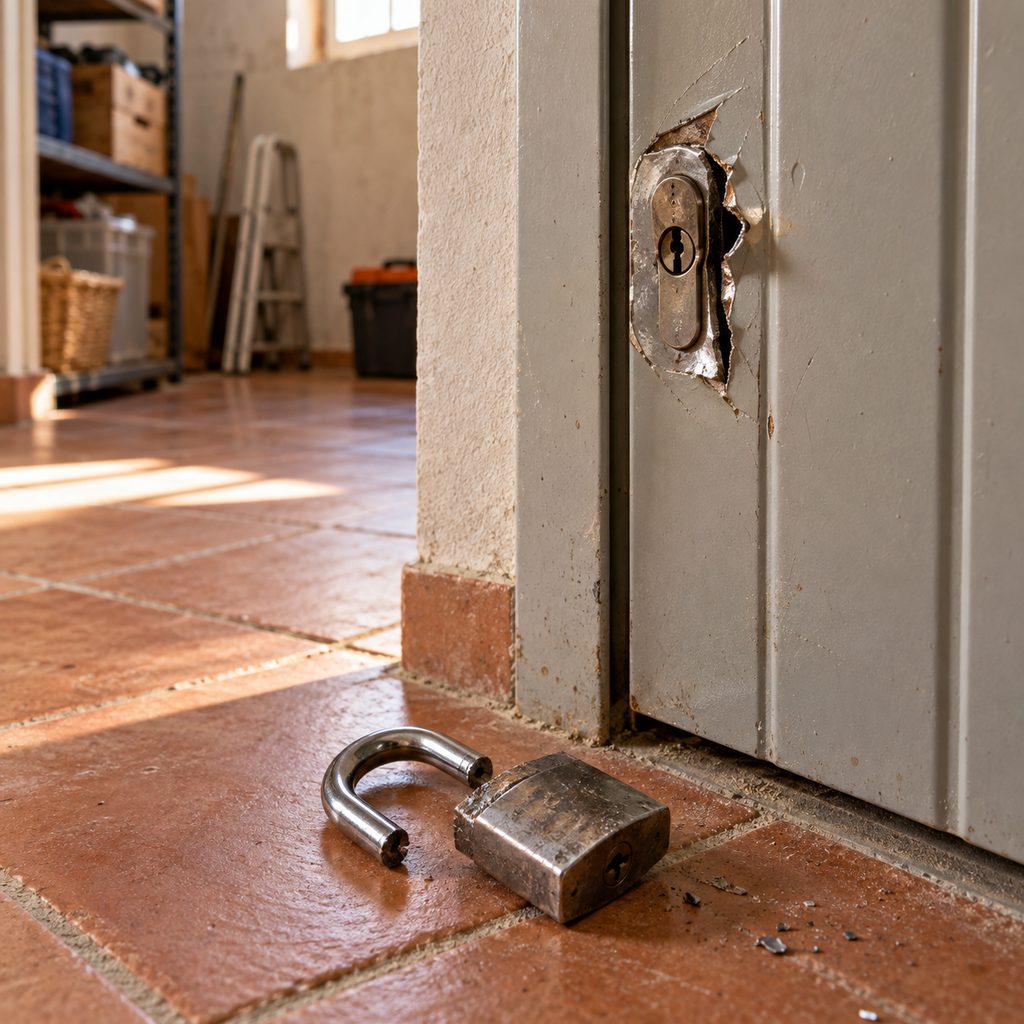
- Candado cortado, bombín reventado, puerta doblada: robo. Es lo que cubren las pólizas.
- Te dejaste la puerta sin cerrar con llave o el candado abierto: hurto, y en anexos lo normal es que no se pague.
- La puerta está intacta y no tienes ni idea de cómo entraron: el caso más difícil. La ley también considera fuerza el uso de llaves falsas o ganzúas, pero sin marcas visibles te va a costar convencer al perito.
Trastero y plaza de garaje no juegan en la misma liga
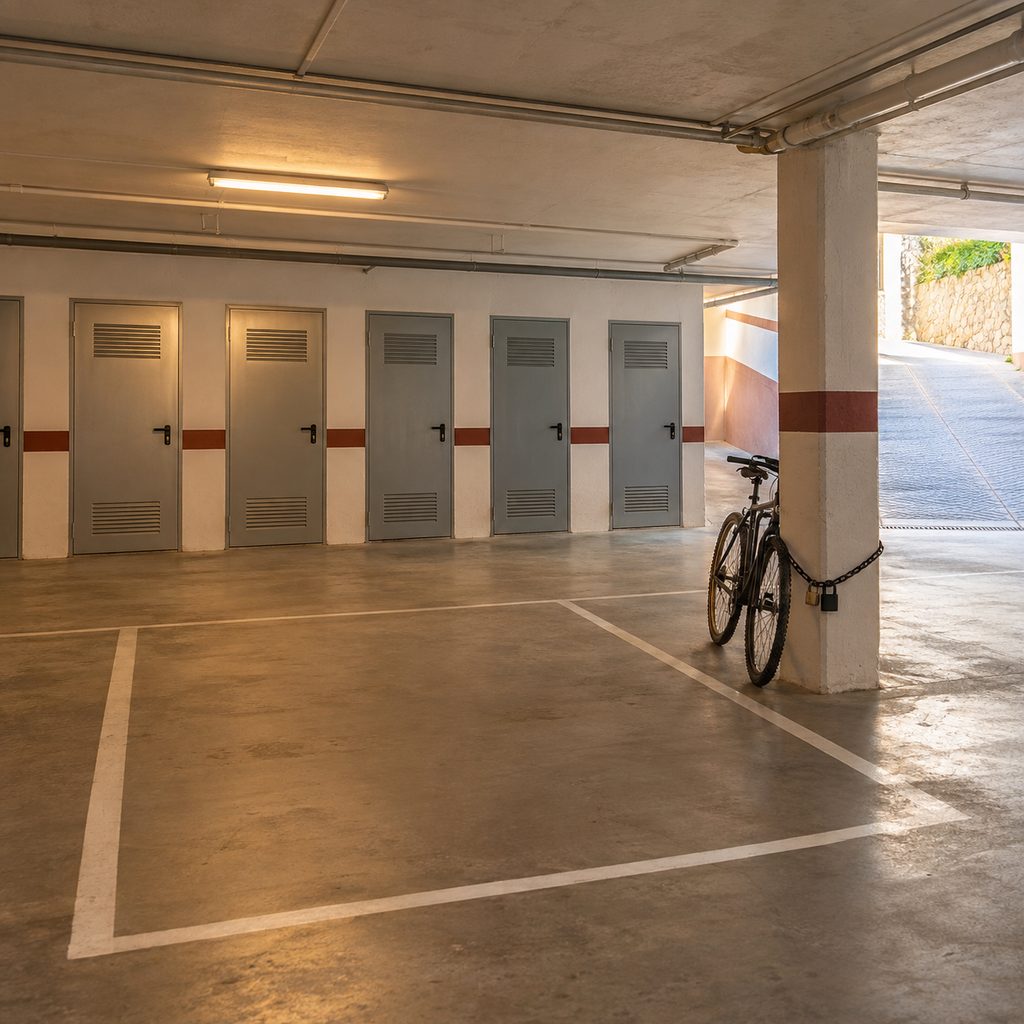
Un trastero es un espacio cerrado, con su puerta y su cerradura. Si lo fuerzan, encaja de lleno en la definición de robo. Una plaza de garaje, en cambio, suele ser un rectángulo pintado en el suelo de un garaje comunitario, sin puertas propias.
¿Y lo que dejas en una plaza abierta? Por lo que veo en la mayoría de condicionados, no se cubre. No hay nada tuyo que forzar, y muchas pólizas excluyen expresamente los objetos que están a la vista en zonas comunes. Que el ladrón haya reventado la puerta general del garaje ayuda a demostrar que hubo robo, pero muchas compañías siguen sin pagar lo que estaba suelto en la plaza.
Dos excepciones:
- La plaza cerrada, tipo box o jaula con puerta y cerradura: muchas compañías la tratan como un trastero más, siempre que esté declarada.
- La bici atada con candado a una columna: algunas pólizas con cobertura específica de bicicleta la aceptan si cortaron el candado. En una póliza estándar no es lo habitual.
Y el coche, para que no haya dudas: ni su robo ni el de lo que llevaras dentro los paga el seguro de hogar, que suele excluir los vehículos a motor. Eso va por el del coche, si tienes esa cobertura.
Bicis y herramientas: donde se esconde la letra pequeña
Es lo que más me preguntáis sobre trasteros, y también lo que más limitaciones arrastra.
Con la bicicleta, revisa tres cosas. Si la póliza le pone un tope propio por unidad. Si, por lo que costó, tendrías que haberla declarado como objeto de valor (pasa con muchas eléctricas y de carretera). Y si la cobertura exige que estuviera en un recinto cerrado o anclada a un punto fijo. Algunas compañías venden la bici como garantía aparte, y ahí las condiciones suelen ser más generosas.
Con las herramientas, la pregunta clave es para qué las usas. Si son las del bricolaje de casa, son contenido normal y corriente. Si eres fontanero o electricista y guardas ahí el material de trabajo, lo más probable es que la póliza de hogar lo excluya: eso va en una póliza de autónomo o de negocio.
En los dos casos tendrás que demostrar que existía y lo que valía: facturas, fotos, el número de serie del cuadro, un cargo en el banco. Y fíjate en cómo te lo pagan: unas pólizas indemnizan a valor de reposición (lo que cuesta nuevo) y otras a valor real, descontando el desgaste. Con una bici de cinco años, la diferencia se nota.
Y si tu póliza lleva franquicia, réstala: con una bici modesta puede que el parte ni compense. Aquí tienes la cuenta para saber si te sale mejor un seguro de hogar con franquicia o sin ella.
Te acaban de robar: qué hacer, en este orden
- No toques la puerta ni la cerradura. Haz fotos y vídeo de las marcas, del interior y del hueco donde estaba la bici o la caja de herramientas.
- Pon la denuncia en la Policía Nacional, la Guardia Civil o la policía autonómica que te toque. Las pólizas la exigen para tramitar cualquier robo. Enumera todo lo que falta con marca y modelo: lo que no esté en la denuncia costará reclamarlo después.
- Comunica el siniestro a tu aseguradora. La Ley de Contrato de Seguro fija un plazo de siete días desde que lo sabes, salvo que tu póliza te dé más. Mejor por un canal que deje constancia.
- Envía la copia de la denuncia junto con las facturas y demás pruebas de propiedad.
- Si forzaron el portal o la puerta del garaje, avisa al administrador o al presidente de la comunidad. Esos daños van, en su caso, por el seguro de la comunidad, no por el tuyo.
Luego llegará el perito. Enséñale todo y no infles nada: una lista exagerada puede hacer que te rechacen el siniestro entero.
La puerta rota también se reclama
Mucha gente se olvida. Si el trastero es tuyo y está incluido en la póliza, la puerta forzada y la cerradura nueva entran normalmente por la parte de continente. La bici y las herramientas, en cambio, son contenido. Si nunca te lo han explicado bien, aquí tienes qué separa el continente del contenido en una póliza de hogar.
Si el trastero lo tienes alquilado junto con el piso, la puerta es del casero: avísale para que dé parte a su propio seguro.
Si resulta que no estabas cubierto
Duele, pero sirve para la próxima vez. Llama a tu compañía y pregunta cuánto cuesta subir el límite de anexos o añadir la bici como garantía específica: a veces es muy poco dinero. Si no te lo ofrecen o sale caro, toca comparar: te explico cómo elegir un seguro de hogar con la mejor relación calidad precio.
Mientras tanto, lo básico: un cerrojo o candado de seguridad decente en el trastero, la bici anclada a la pared además de guardada, y nada de valor suelto en la plaza de garaje. La regla que lo resume: si no está bajo llave y no aparece en tu póliza, cuenta con que no lo vas a cobrar.
Preguntas frecuentes
¿Me cubre el seguro de hogar la bici robada del portal o del rellano?
Normalmente no. El portal y el rellano son zonas comunes y abiertas, así que no hay nada tuyo forzado. Solo algunas pólizas con cobertura específica de bicicleta la amparan fuera de casa, y suelen exigir que estuviera anclada con candado.
¿El seguro de la comunidad paga lo que me han robado del trastero?
Casi nunca. El seguro de la comunidad protege los elementos comunes (portal, puerta del garaje, pasillos) y la responsabilidad civil del edificio, no lo que cada vecino guarda en su trastero. Lo tuyo va por tu propia póliza.
¿Y si el trastero lo alquilo en un guardamuebles?
Tu póliza de hogar casi nunca lo cubre, porque no está en tu edificio. Pregunta a la empresa de guardamuebles: suelen ofrecer su propio seguro, y algunas lo piden para firmar el contrato.