¿El seguro de hogar cubre los daños causados por el vecino de arriba? Quién paga la fuga y cómo se entienden las aseguradoras
Una fuga del piso de arriba te ha mojado el techo: qué seguro paga, por qué das parte al tuyo y cómo se reparten la factura las compañías. Pasos y plazos.
Quién paga en realidad (y por qué empiezas por tu seguro)
Te lo explico como a quien me escribe con el techo goteando: en una fuga entre pisos hay dos seguros en juego.
El del vecino de arriba es el que, en el fondo, responde. Su póliza de hogar incluye casi siempre responsabilidad civil, que es justo la garantía que paga los daños que su vivienda causa a otros (si tienes dudas sobre lo que cubre la responsabilidad civil de un seguro de hogar, lo tienes explicado aparte). Y la ley está de tu lado: el artículo 9 de la Ley de Propiedad Horizontal obliga a cada propietario a mantener su piso y sus instalaciones en buen estado y a resarcir los daños que ocasione por su descuido.
El tuyo es el que te conviene llamar primero. Casi todas las pólizas incluyen daños por agua, así que tu compañía puede peritar, reparar o pagarte, y después ir a por la del vecino. Se llama subrogación y significa algo sencillo: no te toca hacer de cobrador.
Antes de nada, averigua de dónde sale el agua
Parece obvio, pero de esto depende todo. Que el agua baje del piso de arriba no significa que la culpa sea de tu vecino de arriba.
- Una tubería, un desagüe o la cisterna de su casa: son elementos privativos. Paga la responsabilidad civil de su seguro, y el arreglo de su tubería corre de su cuenta (o de su propia póliza).
- Un descuido, como la bañera que se desborda o la lavadora mal conectada: si en ese piso vive un inquilino, responde él (o su seguro, si lo tiene). Si lo que falla es la instalación, lo normal es que responda el propietario con su póliza.
- Una bajante, un montante o una tubería general del edificio: es elemento común. Responde la comunidad con su seguro: avisa por escrito al administrador.
- No está claro: pasa mucho en edificios antiguos. Lo determinan los peritos o un fontanero con detector de fugas, y hasta entonces nadie se quiere mojar, nunca mejor dicho.
Un consejo que ahorra semanas: si tu vecino reconoce el origen, pídele que lo ponga por escrito, aunque sea en un mensaje, con su aseguradora y su número de póliza.
Cómo se coordinan las aseguradoras entre ellas
Esta es la parte que casi nadie explica. Cuando das parte, tu compañía abre el siniestro y suele enviar un perito. Tu vecino también tiene que dar parte a la suya: recuérdaselo, porque si no lo hace el expediente se atasca.
Muchas aseguradoras están adheridas a un convenio sectorial para los siniestros de daños por agua entre viviendas (en el sector lo llaman convenio CICOS). En vez de discutir durante meses quién paga cada mancha, cada compañía atiende a su cliente y luego se compensan entre ellas. Para ti, el efecto es que tratas solo con tu seguro. Que se aplique depende de las compañías y del tipo de daño, así que tu caso puede ir por la vía clásica.
La vía clásica es esta: tu aseguradora te paga lo que cubre tu póliza y después reclama ese importe a la del vecino, porque la ley le permite ocupar tu lugar frente al responsable (artículo 43 de la Ley de Contrato de Seguro). Ojo con un detalle: si cobras por tu póliza y tienes franquicia, puede que te la descuenten, aunque es una cantidad que también se puede reclamar al responsable.
¿Y quién repara? Unas compañías mandan a sus reparadores y otras te pagan el importe tasado. Antes de aceptar dinero, compáralo con un presupuesto real, y si el perito del seguro valora tus daños por debajo de lo que cuesta de verdad arreglarlos, no firmes el finiquito a la primera: hay margen para discutir.
Qué hacer desde el minuto uno
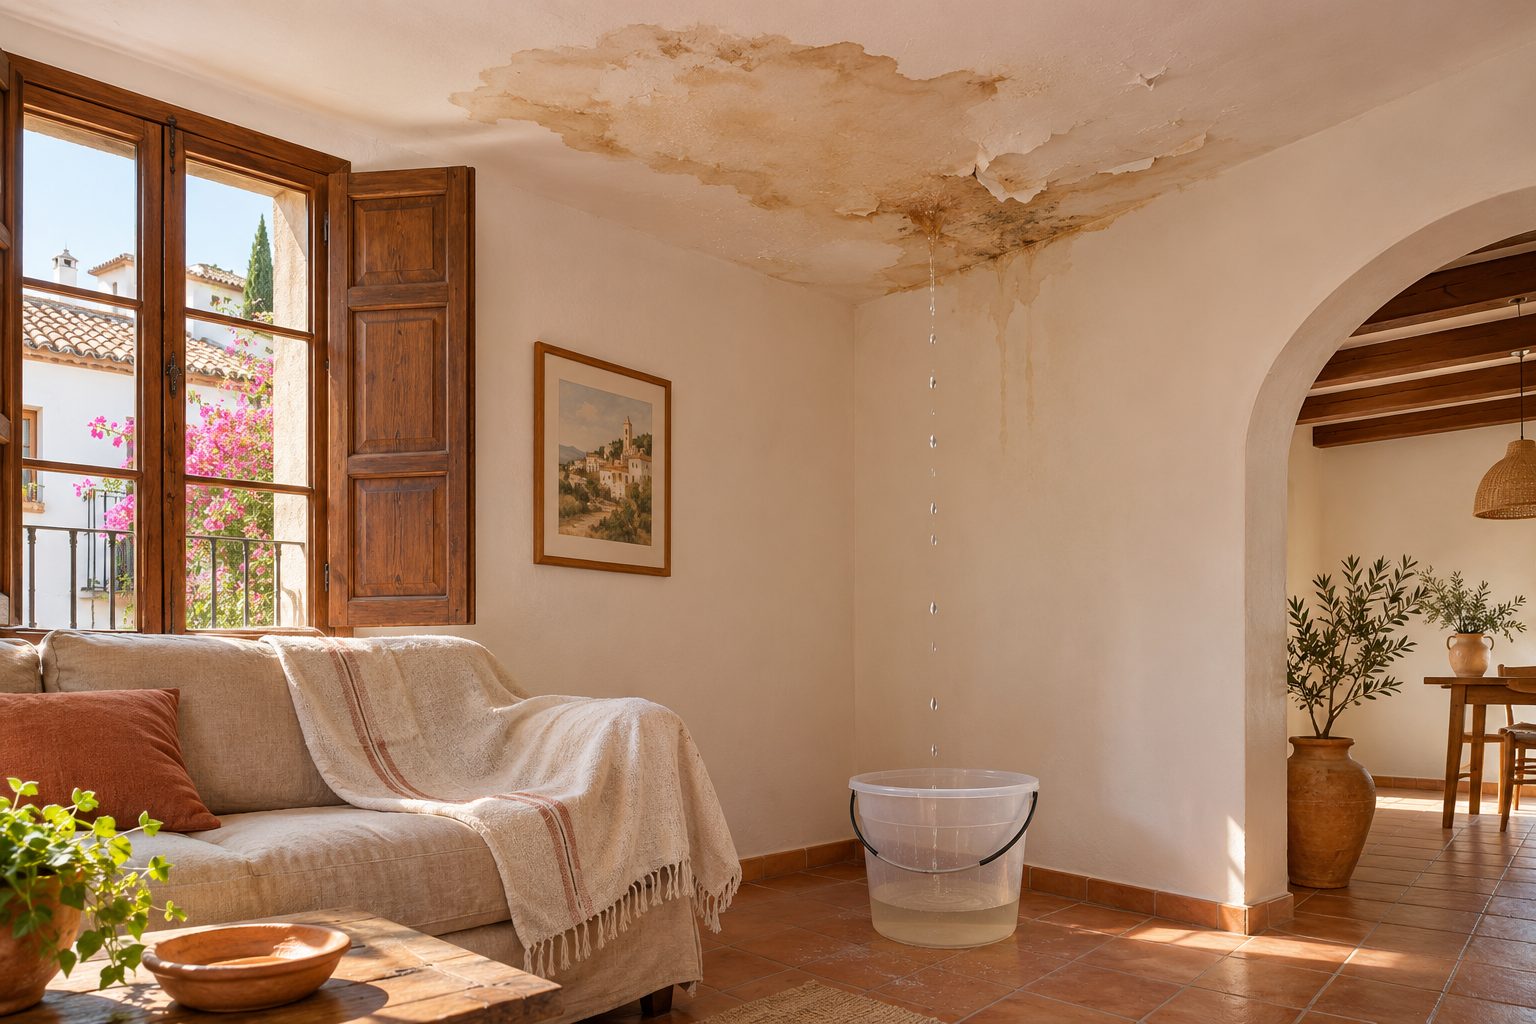
Cuando ves la mancha crecer, lo urgente es parar el agua. Lo demás puede esperar unas horas, pero no muchos días.
- Sube a avisar al vecino para que cierre su llave de paso; si no está, llama al administrador. Si el agua cae cerca de una lámpara o de los enchufes, baja el interruptor de esa zona en tu cuadro eléctrico.
- Haz fotos y vídeo antes de mover nada: techo, paredes, suelo, muebles y objetos mojados.
- Apunta los datos del vecino: nombre, piso, aseguradora y número de póliza. Si el piso es de alquiler, también los del propietario.
- Da parte a tu seguro en un máximo de siete días desde que lo descubres (el plazo legal si la póliza no da más) y guarda el número de siniestro.
- Evita que el daño vaya a más (recoger el agua, secar, apartar muebles) y guarda los tickets: los gastos razonables para limitar el daño suelen ser indemnizables.
- No repares ni pintes antes de que pase el perito, salvo lo imprescindible. Un techo pintado deprisa es un techo sin pruebas.
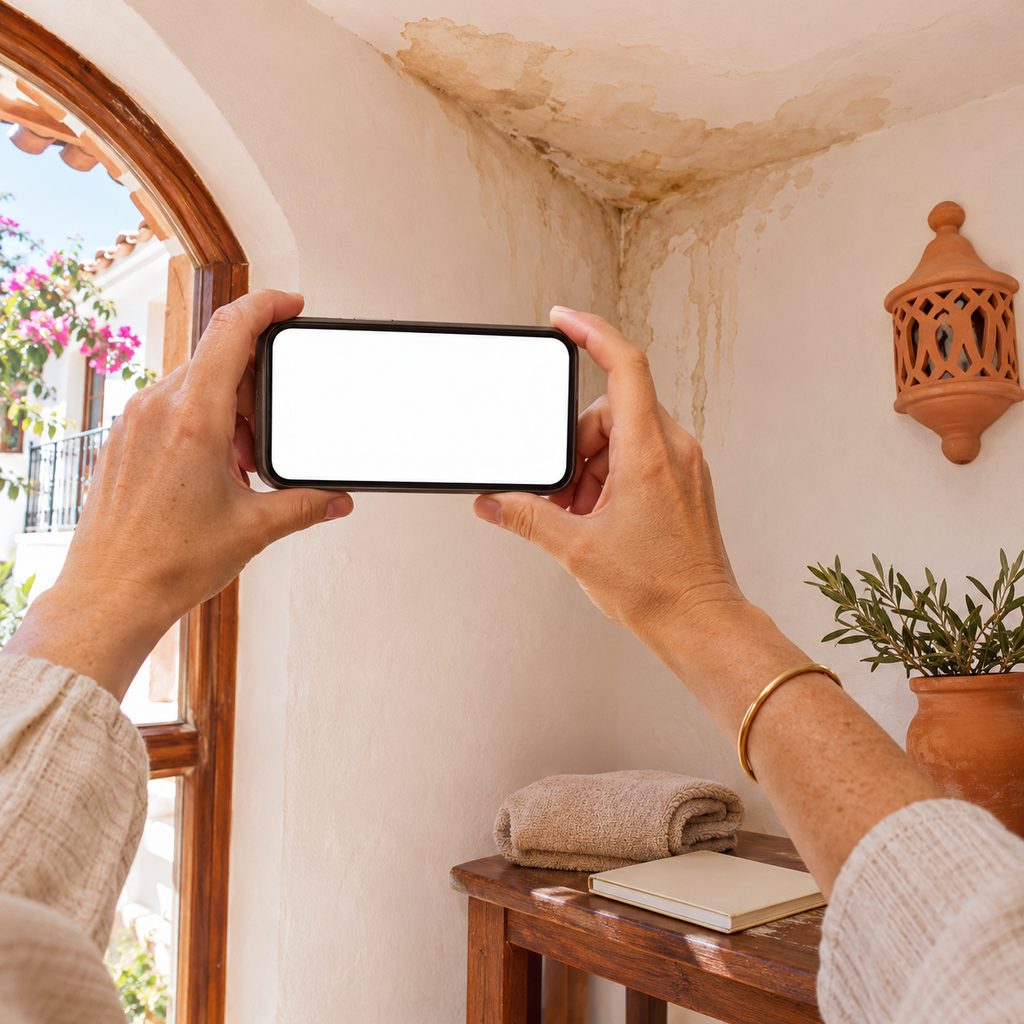
Un apunte sobre la paciencia: un techo de yeso empapado tiene que secarse del todo antes de pintarlo, o la mancha vuelve a salir. Mejor esperar que repetir la obra.
Lo que te van a pagar (y lo que no)
Entra la reparación de tu vivienda (techos, paredes, un parqué hinchado, armarios empotrados) y tus cosas estropeadas, del sofá al portátil que estaba justo debajo. En los acabados, pide que la estancia quede uniforme y no con un parche de otro tono: muchas pólizas incluyen para eso la llamada restauración estética, con su propio límite.
Lo que no entra: el arreglo de la tubería del vecino (eso es asunto suyo) y los daños que ya estaban antes de la fuga. Si viste la mancha durante semanas y no avisaste, la compañía puede discutir la parte del daño que se agravó por esa espera.
Si el vecino no colabora o no tiene seguro
Pasa: el vecino que no abre, que no da los datos de su compañía o que directamente no tiene póliza. Que tu vecino no tenga seguro no le libra de pagar: solo te obliga a reclamar con más papeles.
Tus herramientas, por orden: tu propia póliza por daños por agua (si te cubre, cobras y tu compañía se encarga del resto), la defensa jurídica que muchas pólizas incluyen para reclamar a terceros y un burofax al vecino con los daños y un presupuesto. Si la fuga sale de un elemento común, el burofax va a la comunidad.
Y si es tu aseguradora la que te da largas o te deniega el parte, aquí tienes cómo reclamar a tu seguro del hogar cuando te rechaza un siniestro, con el defensor del asegurado y la DGSFP. No lo dejes dormir: reclamar daños a un tercero tiene plazos de prescripción, y alguno es tan corto como un año.
Preguntas frecuentes
¿Puedo reclamar al seguro del vecino si yo no tengo seguro de hogar?
Sí. La ley te permite reclamar directamente a la aseguradora del responsable: es la llamada acción directa (artículo 76 de la Ley de Contrato de Seguro). Pide al vecino el nombre de su compañía y su número de póliza, envía a la aseguradora fotos, presupuesto y una descripción de lo ocurrido, y guarda todo por escrito.
Vivo de alquiler y me ha caído agua del piso de arriba: ¿a quién aviso?
A tu casero, siempre, porque el techo y las paredes son suyos y es su seguro (o el del vecino) el que debe arreglarlos. Tus muebles y tus cosas van aparte: los cubre tu seguro de contenido si lo tienes o, si no, la responsabilidad civil del vecino de arriba.
¿Y si el piso de arriba está vacío?
Responde igual su propietario, viva allí o no. Lo difícil es cortar el agua: llama al administrador, que suele tener el contacto del dueño, y si hay riesgo serio (agua cerca de la instalación eléctrica, techo que cede), al 112.